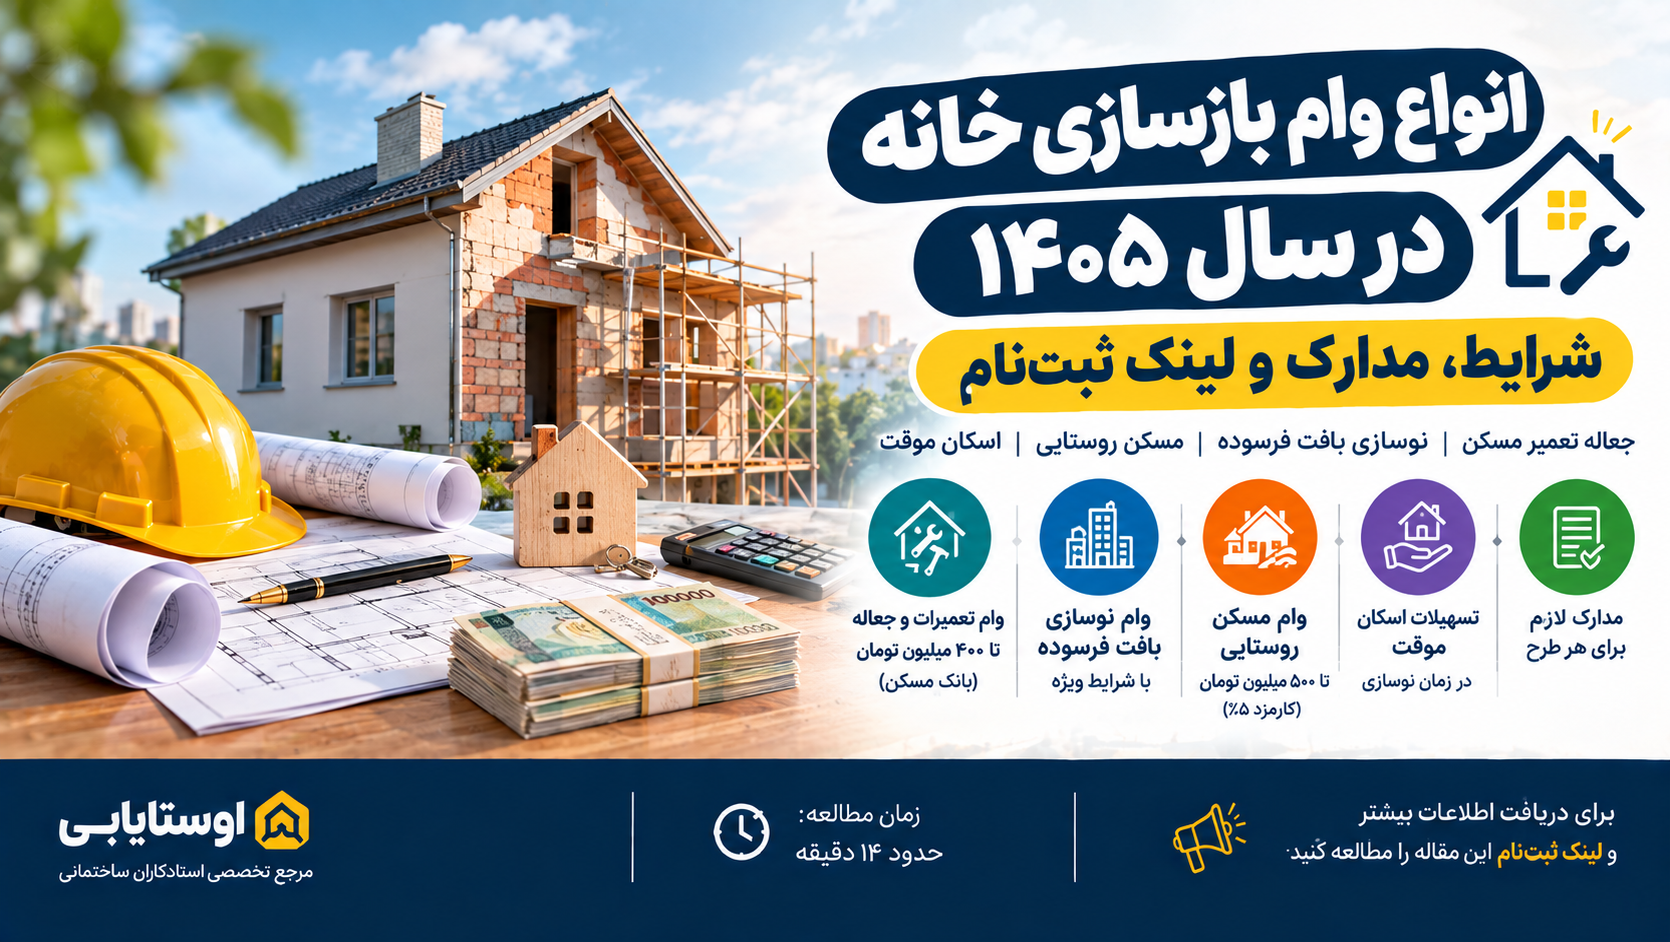
اگر خانه شما نیاز به تعمیر، بازسازی، مقاومسازی یا نوسازی دارد، ممکن است بتوانید بخشی از هزینه را از طریق تسهیلات بانکی یا طرحهای حمایتی تأمین کنید. در این راهنما انواع وام بازسازی خانه در سال ۱۴۰۵، سقف تسهیلات، شرایط، مدارک لازم، روش اقدام و لینک سامانههای مرتبط را بررسی میکنیم.
افزایش هزینه مصالح ساختمانی، دستمزد استادکاران و تجهیزات باعث شده بازسازی یک خانه قدیمی برای بسیاری از خانوارها به پروژهای پرهزینه تبدیل شود. از تعویض لولهکشی و سیمکشی گرفته تا بازسازی آشپزخانه، سرویس بهداشتی، نما، سقف و مقاومسازی سازه، هزینهها میتواند در مدت کوتاهی افزایش پیدا کند.
به همین دلیل یکی از سؤالهای پرتکرار مالکان این است: برای بازسازی خانه چه وامی میتوان گرفت؟
پاسخ به این سؤال یک وام واحد نیست. در سال ۱۴۰۵ چند مسیر متفاوت وجود دارد که بسته به نوع ملک، محل قرارگیری ساختمان، هدف بازسازی و وضعیت مالک میتواند قابل بررسی باشد.
انواع تسهیلات بازسازی خانه در سال ۱۴۰۵
به طور کلی میتوان تسهیلات مرتبط با تعمیر و نوسازی مسکن را در چند گروه قرار داد:
- وام جعاله یا تعمیرات مسکن
- تسهیلات نوسازی بافتهای فرسوده
- تسهیلات بهسازی و نوسازی مسکن روستایی
- تسهیلات اسکان یا ودیعه در فرآیند نوسازی
- تسهیلات مرتبط با ساختمانهای آسیبدیده در شرایط خاص
هرکدام از این تسهیلات شرایط متفاوتی دارند و مهمترین اشتباه این است که تصور کنیم همه آنها برای هر خانهای قابل دریافت هستند.
۱. وام جعاله تعمیر مسکن؛ رایجترین وام برای بازسازی خانه
اگر مالک یک آپارتمان یا خانه هستید و قصد دارید تعمیرات و بازسازی انجام دهید، اولین گزینهای که معمولاً باید بررسی کنید تسهیلات جعاله تعمیر مسکن است.
این تسهیلات میتواند برای تعمیر یا تکمیل واحد مسکونی مورد استفاده قرار گیرد و با وام خرید مسکن تفاوت دارد.
سقف جدید وام جعاله بانک مسکن در ۱۴۰۵
بانک مسکن در شهریور ۱۴۰۵ اعلام کرد سقف تسهیلات جعاله تعمیر مسکن از محل اوراق گواهی حق تقدم استفاده از تسهیلات مسکن در سراسر کشور به ۴۰۰ میلیون تومان افزایش یافته است.
این افزایش سقف از طریق اوراق «تسه» انجام میشود؛ بنابراین دریافتکننده باید هزینه خرید اوراق و سایر هزینههای مربوط به تسهیلات را نیز در محاسبات خود در نظر بگیرد.
طبق اعلام بانک مسکن، افزایش سقف جدید به شبکه شعب ابلاغ شده و حتی متقاضیانی که پرونده آنها در جریان است اما هنوز قرارداد تسهیلاتی آنها قطعی نشده، میتوانند برای استفاده از سقف جدید درخواست خود را پیگیری کنند.
منبع خبر و اعلام رسمی سقف جدید: گزارش افزایش سقف جعاله بانک مسکن
وام جعاله برای چه کارهایی قابل استفاده است؟
جعاله تعمیر مسکن معمولاً برای هزینههای مرتبط با تعمیر، تکمیل و بهسازی واحد مسکونی در نظر گرفته میشود. بسته به ضوابط بانک و نوع پرونده، مواردی مانند موارد زیر میتوانند در چارچوب تعمیرات ساختمان قرار بگیرند:
- تعمیر یا بازسازی آشپزخانه
- بازسازی سرویس بهداشتی
- تعویض لولههای آب و فاضلاب
- اصلاح تأسیسات ساختمان
- تعمیر یا تعویض سیستم برق
- تعمیر کف و دیوارها
- تعویض در و پنجره
- تعمیرات داخلی
- تکمیل بخشهای نیمهتمام واحد
- برخی عملیات بهسازی و نوسازی
نوع هزینه قابل قبول و نحوه پرداخت را باید از شعبه بانک عامل استعلام کرد؛ زیرا «بازسازی کامل» با «تعمیرات جزئی» الزاماً در یک چارچوب اجرایی قرار نمیگیرد.
مدارک لازم برای وام جعاله تعمیر مسکن
مدارک دقیق با توجه به بانک، نوع تسهیلات و وضعیت متقاضی ممکن است متفاوت باشد، اما معمولاً باید برای این موارد آماده باشید:
- اصل و تصویر کارت ملی
- اصل و تصویر شناسنامه
- مدارک مالکیت ملک
- سند مالکیت یا مدارک مورد قبول بانک
- مدارک مربوط به محل سکونت و کدپستی
- شماره حساب یا مدارک بانکی مورد نیاز
- مدارک شغلی و درآمدی
- مدارک ضامن یا تضمین در صورت درخواست بانک
- مدارک مربوط به اوراق تسهیلات در صورت استفاده از طرح اوراق
ممکن است بانک در مرحله کارشناسی، مدارک بیشتری درباره ملک یا وضعیت حقوقی آن درخواست کند.
۲. تسهیلات بازسازی بافت فرسوده
اگر خانه شما در محدوده بافت فرسوده یا بافت ناکارآمد شهری قرار گرفته باشد، ممکن است علاوه بر وامهای معمول بانکی، از حمایتهای ویژه نوسازی نیز استفاده کنید.
این مسیر با جعاله معمولی تفاوت دارد. هدف آن فقط تعمیر داخل خانه نیست، بلکه بیشتر برای نوسازی، مقاومسازی، تجمیع پلاکها و ساختوساز مجدد در محدودههای هدف بازآفرینی شهری طراحی شده است.
شرکت بازآفرینی شهری ایران در سال ۱۴۰۵ سامانه جدید تسهیلات خود را راهاندازی کرده و این سامانه برای دسترسی بهتر متقاضیان به خدمات مرتبط با نوسازی بافتهای فرسوده مورد استفاده قرار میگیرد.
در گزارش مرداد ۱۴۰۵ اعلام شده که سامانه جدید شرکت بازآفرینی شهری با سامانه «تم» ارتباط دارد و خدمات مختلفی را برای متقاضیان ارائه میکند.
اطلاعات بیشتر: وبسایت شرکت بازآفرینی شهری ایران
ثبتنام تسهیلات بافت فرسوده از کجا انجام میشود؟
برای برخی فرآیندهای تسهیلاتی بافت فرسوده، سامانه ثبت درخواست شرکت بازآفرینی شهری با نشانی زیر مورد استفاده قرار گرفته است:
سامانه تسهیلات نوسازی بافتهای فرسوده
با توجه به تغییرات سامانهها و فرآیندهای اجرایی، قبل از ثبت درخواست بهتر است مسیر فعال فعلی را از اداره راه و شهرسازی استان یا شرکت بازآفرینی شهری بررسی کنید.
برای وام بافت فرسوده چه مدارکی لازم است؟
بسته به نوع پروژه، معمولاً مدارکی مانند موارد زیر مورد نیاز است:
- مدارک هویتی مالک یا مالکان
- سند مالکیت
- مدارک مربوط به ملک
- نقشه یا اطلاعات موقعیت ملک
- پروانه ساختمانی در صورت نوسازی
- مدارک مربوط به پروژه تجمیعی در صورت وجود
- معرفینامه دستگاه مربوطه برای بانک
- مدارک بانکی و اعتبارسنجی
- مدارک مربوط به سازنده یا شریک پروژه در صورت مشارکت
در بعضی فرآیندهای بافت فرسوده، معرفی متقاضی به بانک از مسیر دستگاه متولی انجام میشود و بانک پس از دریافت معرفینامه و بررسی اعتبار و وثایق، پرونده را بررسی میکند.
۳. وام نوسازی و بهسازی مسکن روستایی
اگر خانه شما در روستا یا شهرهای مشمول با جمعیت کمتر از ۲۵ هزار نفر قرار دارد، یک مسیر مهم دیگر تسهیلات بهسازی و نوسازی مسکن روستایی است.
در سال ۱۴۰۵ سقف این تسهیلات برای سهمیه سال ۱۴۰۴ به ۵۰۰ میلیون تومان رسیده و با کارمزد ۵ درصد و دوره بازپرداخت مجموعاً ۲۰ سال اعلام شده است.
این تسهیلات برای ساخت، نوسازی و مقاومسازی واحدهای مسکونی در مناطق هدف در نظر گرفته شده است.
طبق مصوبه مربوط به سهمیه سال ۱۴۰۴، حداقل ۲۲۰ هزار واحد مشمول این تسهیلات شدهاند.
منبع: متن مصوبه سقف تسهیلات بهسازی و نوسازی مسکن روستایی
چه کسانی میتوانند از وام مسکن روستایی استفاده کنند؟
به طور کلی این طرح برای واحدهای مسکونی در روستاها و شهرهای زیر ۲۵ هزار نفر جمعیت طراحی شده است. همچنین در برخی شرایط، خانوارهای کمدرآمد در شهرهای بزرگتر نیز میتوانند مشمول طرح شوند.
برای مثال در گزارشهای استانی سال ۱۴۰۵ اعلام شده که این تسهیلات برای ساخت و مقاومسازی واحدهای روستایی و شهرهای زیر ۲۵ هزار نفر پرداخت میشود.
بنابراین اگر خانه شما در چنین محدودهای قرار دارد، قبل از اقدام برای جعاله معمولی، حتماً شرایط بنیاد مسکن شهرستان خود را نیز بررسی کنید.
مدارک لازم برای وام نوسازی مسکن روستایی
- کارت ملی و شناسنامه
- مدرک مالکیت یا مدارک مورد قبول بنیاد مسکن
- پروانه ساختمانی یا مجوز مربوطه
- مدارک مربوط به محل احداث یا ملک
- تأییدیههای دهیاری یا دستگاه مربوطه در صورت نیاز
- مدارک بانکی
- مدارک ضامن یا وثیقه مطابق ضوابط بانک عامل
پرونده این تسهیلات معمولاً از مسیر بنیاد مسکن شهرستان و سپس بانک عامل پیگیری میشود.
۴. تسهیلات اسکان موقت در زمان نوسازی
گاهی مالک خانه قصد تخریب و ساخت مجدد دارد و در طول اجرای پروژه امکان سکونت در ساختمان وجود ندارد.
در برخی طرحهای نوسازی، بهخصوص پروژههای مرتبط با بافت فرسوده و طرحهای حمایتی، تسهیلاتی برای ودیعه یا اسکان موقت نیز پیشبینی میشود.
این تسهیلات با وام اصلی ساخت یا نوسازی یکی نیست.
به زبان ساده:
- وام نوسازی: برای عملیات ساخت و نوسازی پروژه
- تسهیلات اسکان: برای کمک به هزینه محل سکونت موقت در دوره اجرای پروژه
شرایط این بخش به طرح، شهر، سهمیه و معرفی دستگاه متولی بستگی دارد و باید هنگام تشکیل پرونده نوسازی استعلام شود.
۵. تسهیلات ساختمانهای آسیبدیده
برای ساختمانهایی که در اثر حوادث خاص مانند زلزله، سیل یا سایر حوادث تحت پوشش برنامههای حمایتی آسیب دیدهاند، ممکن است تسهیلات جداگانهای تعریف شود.
این تسهیلات معمولاً عمومی نیست و به ساختمانهایی تعلق میگیرد که توسط دستگاههای مسئول به عنوان واحد آسیبدیده شناسایی و معرفی شده باشند.
بنابراین نمیتوان یک وام «آسیبدیدگی» را به عنوان وام عمومی بازسازی برای تمام خانهها در نظر گرفت.
تفاوت وام تعمیرات با وام نوسازی چیست؟
| نوع تسهیلات | کاربرد اصلی | مخاطب |
|---|---|---|
| جعاله تعمیر مسکن | تعمیر و تکمیل واحد | مالکان واجد شرایط بانکی |
| نوسازی بافت فرسوده | نوسازی و مقاومسازی در محدوده هدف | مالکان املاک واقع در محدودههای مشمول |
| مسکن روستایی | ساخت، نوسازی و مقاومسازی | روستاها و شهرهای مشمول |
| اسکان موقت | تأمین محل سکونت هنگام نوسازی | متقاضیان طرحهای مشمول |
برای بازسازی کامل خانه کدام وام بهتر است؟
اگر ساختمان شما سالم است و قصد دارید داخل خانه را بازسازی کنید، مانند آشپزخانه، سرویس، کف، دیوار، برق و لولهکشی، معمولاً باید ابتدا سراغ جعاله تعمیر مسکن بروید.
اما اگر ساختمان فرسوده است و نیاز به تخریب، تجمیع یا ساخت مجدد دارد، ممکن است مسیر نوسازی بافت فرسوده یا سایر تسهیلات ساخت و نوسازی مناسبتر باشد.
اگر ملک در روستا یا شهر زیر ۲۵ هزار نفر قرار دارد، حتماً مسیر بنیاد مسکن را نیز بررسی کنید؛ زیرا شرایط تسهیلات روستایی با وامهای معمول تعمیرات متفاوت است.
مراحل دریافت وام بازسازی خانه
مرحله اول؛ نوع بازسازی را مشخص کنید
ابتدا مشخص کنید پروژه شما تعمیرات داخلی است یا نوسازی اساسی.
مثلاً تعویض کابینت و سرویس بهداشتی با تخریب کامل ساختمان یک پروژه نیست و نباید با یک نوع تسهیلات بررسی شود.
مرحله دوم؛ هزینه بازسازی را برآورد کنید
قبل از درخواست وام، هزینه مصالح، دستمزد استادکار، حمل نخاله، تجهیزات و هزینههای پیشبینینشده را برآورد کنید.
مرحله سوم؛ وضعیت سند را بررسی کنید
مشخص کنید سند به نام چه کسی است، ملک در رهن هست یا خیر و آیا محدودیت حقوقی دارد یا نه.
مرحله چهارم؛ بانک یا دستگاه متولی را انتخاب کنید
برای جعاله به بانک مربوطه و برای طرحهای بافت فرسوده یا روستایی به دستگاه متولی همان طرح مراجعه کنید.
مرحله پنجم؛ اعتبارسنجی و کارشناسی
بانک معمولاً توان بازپرداخت، سابقه اعتباری، وثیقه و مدارک ملک را بررسی میکند.
مرحله ششم؛ تشکیل پرونده
پس از تأیید اولیه، مدارک هویتی، ملکی، درآمدی و سایر مدارک مورد نیاز ارائه میشود.
مرحله هفتم؛ پرداخت تسهیلات
بعد از تکمیل فرآیند قراردادی و وثایق، تسهیلات طبق ضوابط بانک یا طرح پرداخت میشود.
آیا برای وام بازسازی حتماً سند لازم است؟
در بسیاری از تسهیلات بانکی، وضعیت مالکیت و قابلیت توثیق ملک اهمیت زیادی دارد؛ اما پاسخ «بله، همیشه سند ششدانگ لازم است» برای تمام طرحها درست نیست.
در بعضی طرحها مدارک دیگری ممکن است مورد قبول قرار بگیرد، ولی این موضوع کاملاً به بانک و نوع تسهیلات بستگی دارد.
اگر خانه قولنامهای دارید، قبل از پرداخت هرگونه هزینه برای تشکیل پرونده، از شعبه بانک بپرسید که آیا سند یا مدارک مالکیت شما برای همان طرح پذیرفته میشود یا خیر.
آیا مستأجر میتواند وام بازسازی خانه بگیرد؟
تسهیلات تعمیرات و جعاله معمولاً برای مالک یا متقاضی دارای رابطه حقوقی قابل قبول با ملک طراحی میشود و با وام ودیعه مسکن مستأجران متفاوت است.
مستأجر نباید «وام ودیعه» را با «وام تعمیرات خانه» اشتباه بگیرد.
وام ودیعه برای تأمین بخشی از مبلغ رهن و اجاره است، در حالی که جعاله برای تعمیر و تکمیل ملک استفاده میشود.
مدارک عمومی که بهتر است از قبل آماده کنید
- کارت ملی متقاضی
- شناسنامه
- سند مالکیت یا مدارک مالکیت مورد قبول طرح
- کدپستی ملک
- مدارک محل سکونت
- مدارک شغلی و درآمدی
- پرینت یا مدارک حساب بانکی در صورت درخواست
- مدارک ضامن یا وثیقه
- پروانه ساختمانی در صورت نوسازی
- نقشه و مدارک فنی پروژه در صورت نیاز
- معرفینامه دستگاه متولی برای طرحهای حمایتی
- مدارک مربوط به اوراق تسهیلات در صورت استفاده از اوراق
قبل از گرفتن وام بازسازی این ۷ نکته را بررسی کنید
- مبلغ قسط را با درآمد ماهانه خود مقایسه کنید.
- هزینه خرید اوراق و کارمزدها را جداگانه محاسبه کنید.
- هزینه بازسازی را فقط بر اساس قیمت امروز مصالح حساب نکنید.
- حداقل ۱۰ تا ۱۵ درصد برای هزینههای پیشبینینشده کنار بگذارید.
- وضعیت سند و رهن ملک را قبل از تشکیل پرونده بررسی کنید.
- برای بازسازی اساسی، قبل از دریافت وام نقشه و برنامه اجرایی داشته باشید.
- قرارداد استادکار را کتبی کنید و شرح دقیق کار، مصالح و زمان تحویل را مشخص کنید.
🔨 وام گرفتید؛ استادکار مناسب هم لازم دارید
دریافت وام فقط بخش مالی پروژه است. برای اجرای درست بازسازی، انتخاب استادکار متخصص، بررسی نمونهکار و مشخص کردن شرح دقیق عملیات اهمیت زیادی دارد.
در اوستایابی میتوانید برای پیدا کردن متخصصان و استادکاران ساختمانی در حوزههایی مثل لولهکشی، برقکاری، کناف، جوشکاری، نقاشی، کاشیکاری و بازسازی ساختمان اقدام کنید.
پیدا کردن استادکار در اوستایابیجمعبندی
برای بازسازی خانه در سال ۱۴۰۵ یک مسیر واحد وجود ندارد.
اگر فقط تعمیرات و تکمیل واحد را میخواهید، جعاله تعمیر مسکن یکی از گزینههای اصلی است. سقف جعاله بانک مسکن از محل اوراق در شهریور ۱۴۰۵ به ۴۰۰ میلیون تومان افزایش یافته است.
اگر خانه در محدوده بافت فرسوده قرار دارد و پروژه نیازمند نوسازی اساسی است، مسیر تسهیلات و مشوقهای بازآفرینی شهری را بررسی کنید.
اگر ملک در روستا یا شهر زیر ۲۵ هزار نفر قرار دارد، وام بهسازی و نوسازی مسکن روستایی ۵۰۰ میلیون تومانی با کارمزد ۵ درصد و بازپرداخت ۲۰ ساله یکی از گزینههای مهم سال ۱۴۰۵ است.
در نهایت، قبل از هرگونه اقدام باید نوع پروژه، وضعیت سند، هزینه بازسازی، توان پرداخت اقساط و شرایط دقیق بانک یا دستگاه متولی را بررسی کنید.
سؤالات متداول
سقف وام تعمیرات مسکن در سال ۱۴۰۵ چقدر است؟
بانک مسکن در شهریور ۱۴۰۵ سقف جعاله تعمیر مسکن از محل اوراق گواهی حق تقدم را در سراسر کشور به ۴۰۰ میلیون تومان افزایش داد. این عدد مربوط به این مسیر و این مصوبه است و نباید با سایر وامهای تعمیرات یا طرحهای حمایتی یکی دانسته شود.
برای بازسازی خانه وام جعاله بهتر است یا وام بافت فرسوده؟
اگر ملک صرفاً نیاز به تعمیر و تکمیل دارد، جعاله گزینه مرتبطتری است. اگر ملک در محدوده مشمول بافت فرسوده قرار داشته و نیازمند نوسازی اساسی باشد، باید شرایط طرحهای بازآفرینی شهری را بررسی کنید.
وام بازسازی خانه بدون سند امکانپذیر است؟
به بانک و طرح بستگی دارد. برخی تسهیلات به مدارک مالکیت و وثیقه قابل قبول نیاز دارند و ممکن است مدارک جایگزین در بعضی طرحها پذیرفته شود. قبل از تشکیل پرونده از بانک استعلام کنید.
وام مسکن روستایی برای بازسازی خانه هم استفاده میشود؟
بله. تسهیلات بهسازی و نوسازی مسکن روستایی برای ساخت و مقاومسازی و نوسازی واحدهای مشمول استفاده میشود. در سال ۱۴۰۵ سقف این تسهیلات ۵۰۰ میلیون تومان اعلام شده است.
آیا مستأجر میتواند وام تعمیرات خانه بگیرد؟
جعاله تعمیر مسکن با وام ودیعه مستأجران متفاوت است و معمولاً برای تعمیر ملک طراحی شده است. مستأجران باید شرایط تسهیلات ودیعه مسکن را جداگانه بررسی کنند.
برای بازسازی کامل ساختمان چقدر وام میدهند؟
مبلغ به نوع تسهیلات، محل ملک، نوع پروژه و ضوابط بانک بستگی دارد. برای نوسازی کامل، ممکن است تسهیلات ساخت یا نوسازی بافت فرسوده از جعاله معمولی مناسبتر باشد.
لینکهای مهم برای پیگیری تسهیلات
- وبسایت بانک مسکن
- خبر افزایش سقف جعاله بانک مسکن به ۴۰۰ میلیون تومان
- شرکت بازآفرینی شهری ایران
- سامانه تسهیلات نوسازی بافتهای فرسوده
- مصوبه سقف تسهیلات بهسازی و نوسازی مسکن روستایی
- آخرین گزارش درباره وام ۵۰۰ میلیون تومانی مسکن روستایی
منابع مقاله
- تسنیم – افزایش سقف وام مسکن و جعاله در شهریور ۱۴۰۵
- تسنیم – تسهیلات ۵۰۰ میلیون تومانی مسکن روستایی
- تسنیم – ورود صندوق ملی مسکن به نوسازی بافت فرسوده
- تسنیم – بستههای تشویقی نوسازی بافت فرسوده
- بانک مسکن
- شرکت بازآفرینی شهری ایران

دیدگاه کاربران
۲[…] یا ساخت مجدد یک ملک موجود میخواهید، میتوانید شرایط وام و تسهیلات بازسازی خانه در سال ۱۴۰۵ را نیز بررسی […]
[…] قصد بازسازی دارید، پیشنهاد میکنیم مقاله وام بازسازی خانه و انواع تسهیلات بازسازی را نیز در اوستایابی مطالعه […]